
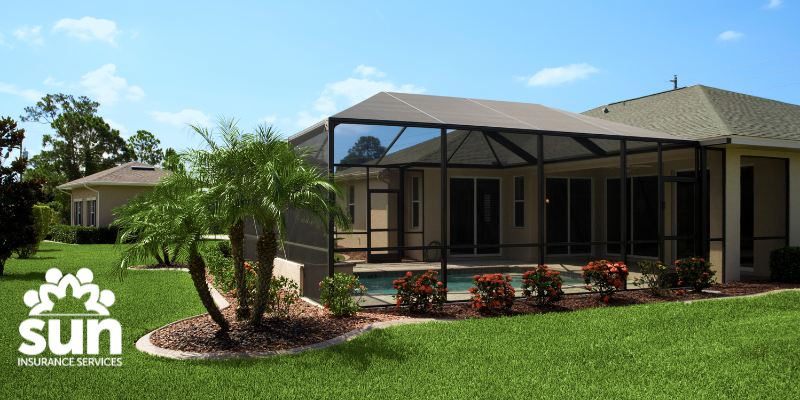
En Florida, el seguro de vivienda no cubre automáticamente la estructura de protección de una piscina ni el cerramiento con mosquitera después de una tormenta. Algunas pólizas limitan o excluyen estas estructuras, especialmente en caso de daños por viento o huracanes. Puede ser necesario un endoso aparte, y la cobertura para el marco y la malla puede variar.
Antes de renovar, comprar una casa con piscina o reemplazar un cerramiento, solicite una revisión de la póliza y sus cláusulas adicionales. Un límite de cobertura para la vivienda o para otras estructuras que figure en la página de declaraciones no anula una exclusión.
¿Qué determina si una jaula de piscina está cubierta?
La construcción de la estructura, la causa del daño y la redacción de la póliza determinan si se aplica la cobertura. El hecho de que esté adosada a la casa no garantiza la cobertura por sí solo.
- Estructura: Describa la estructura de aluminio, los paneles de la malla, los materiales del techo y la fijación a la vivienda.
- Causa de la pérdida: El viento, los huracanes, la caída de objetos y las inundaciones pueden recibir un tratamiento diferente.
- Exclusiones: Busque información sobre cerramientos de malla, estructuras abiertas y construcción en aluminio.
- Respaldos: Confirme cualquier cobertura adicional, su límite y los componentes que incluye.
- Asentamiento: Verifique el deducible, la depreciación y las condiciones de reparación o reemplazo.
Para el resto de la propiedad, consulte nuestra Opciones de seguro de vivienda en Florida.
¿Puede una póliza adicional incluir cobertura para jaulas de piscina?
Algunas aseguradoras ofrecen una cláusula adicional para recintos protegidos, pero la disponibilidad y las condiciones varían. Una cláusula adicional es un documento que modifica la póliza base.
El Guía de recomendaciones del Defensor del Consumidor de Seguros de Florida Explica que algunas aseguradoras limitan o excluyen los cerramientos con mosquiteras y ofrecen cobertura adicional contra huracanes. Pregunte si la cobertura adicional ofrecida incluye la estructura de su piscina, el armazón de aluminio, el material de la mosquitera y cualquier toldo adjunto. No dé por sentado que un aumento en la cobertura general para otras estructuras elimina una exclusión específica.
¿Tiene una cerca de seguridad para la piscina en su casa de Florida? Contacta con Kim Osburn para una revisión de políticas o Llama a Kim al 407-781-1620.. Tenga a mano la página de declaraciones y las fotos adjuntas.
¿Cubre Citizens las jaulas de las piscinas?
Citizens indica que sus pólizas de seguro para propietarios de viviendas no cubren estructuras construidas para estar expuestas a la intemperie, incluyendo los ejemplos de cerramientos de piscinas mencionados en sus directrices. No dé por sentado que Citizens ofrece cobertura para cerramientos de piscinas solo porque cubre la vivienda.
Ver Orientación ciudadana sobre cerramientos de piscinas y estructuras abiertas.. Solicita al agente que identifique la exclusión aplicable y que revise el tipo de póliza, la edición y los endosos antes de confiar en la cobertura.
¿Se aplica la franquicia por huracán a todas las tormentas con nombre?
No. Que una tormenta tenga nombre no activa automáticamente el deducible por huracán en Florida. La definición de huracán, las normas de plazos aplicables, la causa de la pérdida y los términos de la póliza son importantes.
Revisar el Guía de deducibles por huracanes del Departamento de Servicios Financieros de Florida y pregunte qué deducible se aplica a los daños cubiertos por la póliza. El deducible se considera solo después de determinar que el daño está cubierto. Una estructura de piscina excluida no se asegura porque el propietario esté dispuesto a pagar el deducible.
Para un deducible porcentual, solicite el cálculo en dólares utilizando el monto de cobertura especificado en la póliza. Confirme también si un endoso tiene su propio deducible o condiciones.
¿Cubrirá el seguro contra inundaciones los daños causados por la estructura de la piscina?
No dé por sentado que así será. El seguro de vivienda estándar generalmente excluye las inundaciones, y una póliza de inundación independiente tiene su propia definición de propiedad asegurada y exclusiones.
El seguro contra inundaciones no reemplaza automáticamente la cobertura de cerramientos de malla que no están cubiertos. Pregunte específicamente si el cerramiento está asegurado bajo la póliza de inundación propuesta, en lugar de confiar en que la vivienda tenga seguro contra inundaciones. Revise Opciones de seguro contra inundaciones en Florida por separado de la cobertura contra el viento.
¿Cuánta cobertura de cerco de piscina debería solicitar?
Utilice un presupuesto actual de reparación o reemplazo y compárelo con la cobertura disponible. Un porcentaje general de la cobertura de la vivienda puede no representar el límite asegurado de la estructura de la piscina.
Pregunte si la póliza cubre el costo de reposición o el valor real en efectivo, que generalmente refleja la depreciación. Las cláusulas de costo de reposición pueden incluir condiciones de pago, límites y deducibles. Confirme si la remoción de escombros, los trabajos relacionados con el código, la instalación de mosquiteros y el reemplazo del marco están incluidos o limitados. Conserve los presupuestos, las fotos y los registros de instalación para futuras consultas.
¿Qué debes hacer después de que la tormenta haya causado daños?
Reporte los daños de inmediato, documéntelos cuando sea seguro y siga las instrucciones y obligaciones de la póliza de la aseguradora. No demore el reporte mientras intenta decidir por su cuenta sobre la cobertura.
- Mantenga a las personas alejadas de estructuras inestables, metales afilados y riesgos eléctricos.
- Fotografie el recinto y los daños circundantes desde una posición segura.
- Tome las medidas necesarias para evitar daños mayores cuando sea seguro y guarde los recibos.
- Póngase en contacto con la aseguradora y conserve las pruebas pertinentes para su inspección.
- Obtenga presupuestos de reparación por escrito y guarde la correspondencia relacionada con las reclamaciones.
Preguntas frecuentes
¿La cobertura B asegura automáticamente la jaula de la piscina?
No. La cobertura B generalmente se refiere a otras estructuras, pero una exclusión o un endoso puede modificar el tratamiento de un cerramiento. Consulte la póliza completa en lugar de considerar el monto correspondiente a otras estructuras como prueba de la cobertura del cerramiento de la piscina.
¿El marco de aluminio y las pantallas están cubiertos de la misma manera?
No necesariamente. La póliza puede distinguir entre componentes estructurales y materiales de protección, o aplicar restricciones diferentes según la causa del daño. Pídele al agente que te explique ambos componentes utilizando la redacción exacta del endoso.
¿Es posible añadir cobertura después de que una tormenta dañe el recinto?
Una nueva cláusula adicional no cubre retroactivamente una pérdida existente. Se aplican la aprobación de la aseguradora, las fechas de vigencia, la suscripción y cualquier restricción vinculante. Revise su cobertura antes de la temporada de tormentas o de realizar trabajos de reemplazo, en lugar de esperar a que ocurran los daños.
Revise el anexo antes de su próxima renovación.
Sun Insurance Services es una agencia independiente de propiedad familiar con sede en Orlando y fundada en 2003. Contacta con Kim Osburn o Llame al 407-781-1620 revisar la dirección del domicilio, la póliza vigente, la construcción del cerramiento y el presupuesto de reemplazo.
Última actualización: 10 de noviembre de 2026. La cobertura depende de la póliza emitida, los endosos, los límites, los deducibles y las exclusiones.
Normalmente tarda unos 2 minutos.